
10月封面文章
研究探寻优化我国无形资产投资统计体系
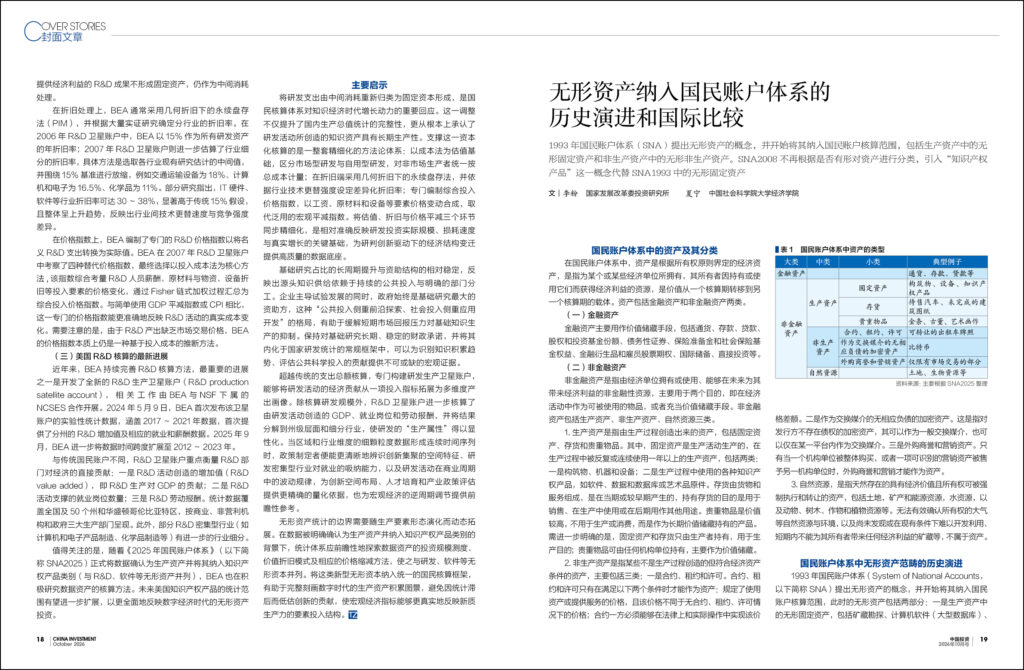
文|李粉 国家发展改革委投资研究所 夏宁 中国社会科学院大学经济学院
导读
● 国民账户体系中的资产及其分类
● 国民账户体系中无形资产范畴的历史演进
● 2008年以来世界主要国家无形资产纳入国民账户核算情况
国民账户体系中的资产及其分类
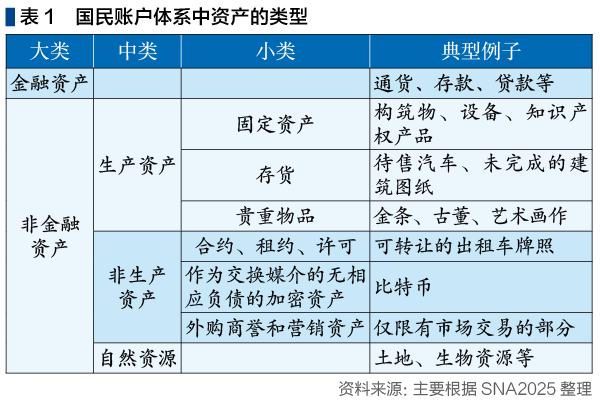
在国民账户体系中,资产是根据所有权原则界定的经济资产,是指为某个或某些经济单位所拥有,其所有者因持有或使用它们而获得经济利益的资源,是价值从一个核算期转移到另一个核算期的载体。资产包括金融资产和非金融资产两类。
(一)金融资产
金融资产主要用作价值储藏手段,包括通货、存款、贷款、股权和投资基金份额、债务性证券、保险准备金和社会保险基金权益、金融衍生品和雇员股票期权、国际储备、直接投资等。
(二)非金融资产
非金融资产是指由经济单位拥有或使用、能够在未来为其带来经济利益的非金融性资源,主要用于两个目的,即在经济活动中作为可被使用的物品,或者充当价值储藏手段。非金融资产包括生产资产、非生产资产、自然资源三类。
1.生产资产是指由生产过程创造出来的资产,包括固定资产、存货和贵重物品。其中,固定资产是生产活动生产的,在生产过程中被反复或连续使用一年以上的生产资产,包括两类:一是构筑物、机器和设备;二是生产过程中使用的各种知识产权产品,如软件、数据和数据库或艺术品原件。存货由货物和服务组成,是在当期或较早期产生的,持有存货的目的是用于销售、在生产中使用或在后期用作其他用途。贵重物品是价值较高,不用于生产或消费,而是作为长期价值储藏持有的产品。需进一步明确的是,固定资产和存货只由生产者持有,用于生产目的;贵重物品可由任何机构单位持有,主要作为价值储藏。
2.非生产资产是指某些不是生产过程创造的但符合经济资产条件的资产,主要包括三类:一是合约、租约和许可。合约、租约和许可只有在满足以下两个条件时才能作为资产:规定了使用资产或提供服务的价格,且该价格不同于无合约、租约、许可情况下的价格;合约一方必须能够在法律上和实际操作中实现该价格差额。二是作为交换媒介的无相应负债的加密资产。这是指对发行方不存在债权的加密资产,其可以作为一般交换媒介,也可以仅在某一平台内作为交换媒介。三是外购商誉和营销资产。只有当一个机构单位被整体购买,或者一项可识别的营销资产被售予另一机构单位时,外购商誉和营销才能作为资产。
3.自然资源,是指天然存在的具有经济价值且所有权可被强制执行和转让的资产,包括土地,矿产和能源资源,水资源,以及动物、树木、作物和植物资源等。无法有效确认所有权的大气等自然资源与环境,以及尚未发现或在现有条件下难以开发利用、短期内不能为其所有者带来任何经济利益的矿藏等,不属于资产。
国民账户体系中无形资产范畴的历史演进
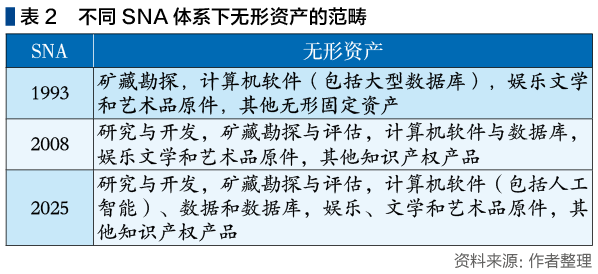
1993年国民账户体系(System of National Accounts,以下简称SNA)提出无形资产的概念,并开始将其纳入国民账户核算范围,此时的无形资产包括两部分:一是生产资产中的无形固定资产,包括矿藏勘探、计算机软件(大型数据库)、娱乐文学和艺术品原件、其他无形固定资产;二是非生产资产中的无形非生产资产,如专利、许可、合约、商誉等。
SNA2008不再根据是否有形对资产进行分类,而是引入“知识产权产品”这一概念代替SNA1993中的无形固定资产。这一调整的目的,是强调这些资产是生产过程创造出来的“产品”,从而区别于许可、合约、商誉等非生产资产。知识产权产品是指研究、开发、调查或创新等活动的成果,开发者通过销售或者在生产过程中使用这些成果而获得经济利益。无形资产的范围也进一步扩大,将原本作为中间消耗的研究与开发支出资本化,计入固定资产。知识产权产品范围扩大至五类,分别是:研究与开发、矿藏勘探与评估、计算机软件与数据库、娱乐文学和艺术品原件、其他知识产权产品等。根据SNA2008,我国最新修订的《中国国民经济核算体系2016》将知识产权产品纳入固定资产中,其范围和SNA2008一致。
为适应数字经济发展,SNA2025对资产分类进行了修订和细化,将重复使用一年以上的数据纳入生产资产的范围,并和数据库作为一个整体,纳入知识产权产品核算。同时,将人工智能纳入计算机软件的核算范围并作为子项单列。知识产权产品范围进一步扩大为:研究与开发,矿藏勘探与评估,计算机软件、数据和数据库,娱乐、文学和艺术品原件,其他知识产权产品。
2008年以来世界主要国家无形资产纳入国民账户核算情况
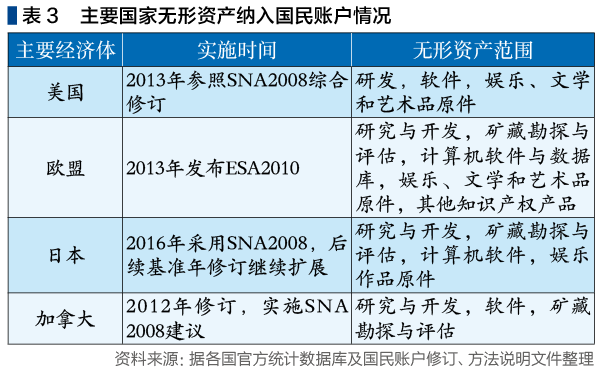
SNA2008发布后,主要经济体大致在2012-2016年间通过综合修订或基准年调整,将知识产权产品正式纳入固定资本形成。各国国民账户体系调整的共同核心是将研发支出资本化,但在修订节奏、具体类别等方面存在明显差异。
(一)美国:无形资产统计实践的先行者
美国是无形资产纳入国民核算的先行者,早在SNA2008发布前就将软件开发和矿藏勘探支出资本化。2013年,美国经济分析局在国民收入和生产账户(NIPA)综合修订中将研发以及娱乐、文学和艺术品原件资本化,并与此前已经资本化的软件共同构成知识产权产品。然而,美国NIPA的分类方式与SNA2008存在一项关键差异:矿藏勘探虽按资本形成处理,但在统计中被归入非住宅建筑物或采矿、油气结构项下,而未列入知识产权产品。
(二)欧盟:统一核算框架下成员国差异化实施
根据SNA2008,欧盟于2013年6月发布《欧洲国民账户体系2010》(ESA2010),用于指导成员国开展国民经济核算,与SNA2008框架一致,ESA2010的知识产权产品也包括研发、矿藏勘探与评估、计算机软件与数据库、娱乐文学和艺术品原件、其他知识产权产品五类。由于欧盟统计局报送规范只要求各国提交知识产权产品固定资本形成额总数,细分项的数据公开情况由各国统计局自主选择,所以欧盟成员国知识产权产品投资数据披露差异较大,如,德国只公布研发、软件和数据库两类投资数据,而法国公开的数据则包括研发,计算机软件与数据库,娱乐、文学和艺术品原件三类。
(三)日本:通过基准年修订实现渐进接轨
2016年12月,日本正式实施以2011年为基准年的国民账户全面修订,将研发支出从中间消耗改为固定资本形成。在2015基准年修订中,进一步将电影、电视节目、音乐和图书等娱乐品原件纳入固定资本形成,并在流量表和存量表中增设相应知识产权产品子项。通过这两次基准年修订,日本分阶段完成了对SNA2008知识产权产品框架的全面采纳和深化。当前,日本知识产权产品包括:研发、矿藏勘探与评估、计算机软件、娱乐作品原件,其中,数据库和其他知识产权产品归入计算机软件。
(四)加拿大:分阶段资本化与部分覆盖
2012年,加拿大通过CSNA12修订并实施SNA2008的相关建议,将研发支出资本化,并与此前已于1997年实现资本化的矿藏勘探和2001年实现资本化的软件共同组成知识产权产品投资。对于娱乐、文学和艺术品原件以及数据库,由于基础资料不足或不具备显著经济规模,尚未被纳入核算体系。这表明,即使在较成熟的统计体系中,资产核算范围的扩展仍受到数据可得性、经济重要性和计量方法的制约。